
Paragraaf weerstandsvermogen en risicobeheersing
Risicomanagement en beleid
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - Risicomanagement en beleidRisicomanagement
Het beleid dat de gemeente Vlissingen voert ten aanzien van risicomanagement is vastgelegd in de nota weerstandsvermogen en risicomanagement. In deze nota is de werkwijze vastgelegd en zijn de uitgangspunten bepaald ten aanzien van risicomanagement. De gemeente is verplicht zowel in de begroting als in de jaarrekening de risico’s te vermelden die de financiële positie van de gemeente kunnen beïnvloeden. Bij het opstellen van de begroting en jaarrekening dient een zo goed mogelijk beeld van kwantificeerbare risico’s aanwezig te zijn.
Werkwijze
Risicomanagement is een continu proces. Bij ieder besluit worden risico's afgewogen. Bij grote projecten worden mogelijke risico's afgewogen in relatie tot het risicoprofiel van de gemeente en expliciet vastgelegd. 2 keer per jaar worden alle risico's binnen de gemeente geactualiseerd. Op basis van deze actualisatie worden per team de huidige en mogelijk nieuwe risico's in beeld gebracht. Op basis hiervan ontstaat er een risico top 10 voor de gemeente. De risico's van de teams worden periodiek binnen het team besproken en waar nodig worden verdere beheersmaatregelen getroffen om de risico's zoveel mogelijke te beperken. De raad, het college en het managementteam worden geïnformeerd over de top 10 risico's van de gemeente. Gedachte hierachter is dat de risico top 10 van de gemeente goed is voor ongeveer 90% van risicobedrag.
Voorwaarden in een continu proces
Risicomanagement heeft op het niveau van de raad, het college en het managementteam een structurele plek binnen de planning- en controlcyclus. Voor de raad betekent dit dat bij zowel de begroting als bij de jaarrekening gerapporteerd wordt hoe de risico’s zich ontwikkelen en hoe deze zich verhouden tot de ontwikkeling van de weerstandscapaciteit. 1 van de voorwaarden voor een adequaat risicomanagement is dat bestuurlijke doelstellingen voor programma’s, strategische projecten en grondexploitaties helder zijn. Verder is het noodzakelijk dat zowel bestuur als management zich bewust zijn dat risicomanagement onderdeel is van het normaal besturen en managen van de gemeente. Dit betekent dat het inventariseren van risico’s, het inschatten ervan en het treffen van maatregelen voortdurend in de praktijk wordt uitgevoerd.
Risico-inventarisatie
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - Risico-inventarisatieRisicokaart
Risico’s waarvan de oorzaken en gevolgen in klassen ingedeeld zijn kunnen geplaatst worden in een risicokaart (zie afbeelding). De risicokaart geeft inzicht in de spreiding van de risico’s naar kans en gevolg. De nummers in de risicokaart corresponderen met de aantallen risico’s die zich in het desbetreffende vak van de risicokaart bevinden. Daarmee wordt direct inzichtelijk hoe de risico’s zijn verdeeld over het groene, oranje en rode gebied. Netto betekent de situatie van de risico's inclusief de genomen beheersmaatregelen om de risico's te beperken. Per risico is bepaald welke beheersmaatregelen er kunnen worden genomen om een risico te beperken. Voorbeelden hiervan zijn het opnemen van een reserve, verbeterde proces/ werkafspraken, interne controles of aanpassingen beleid.
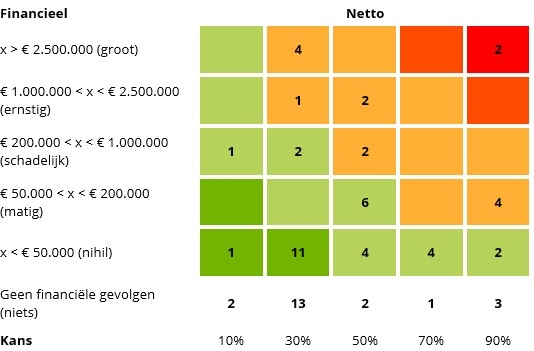
Een risicoscore in het groene gebied, vormt geen direct gevaar voor de continuïteit van de bedrijfsvoering. Risico’s die in het oranje gebied zitten vragen om aandacht. Ze vormen individueel nog geen reëel gevaar voor de continuïteit van de bedrijfsvoering, maar naarmate de tijd vordert, kan het risico wel een bedreiging gaan vormen. Voor deze risico’s wordt het dan ook aangeraden niet lang te wachten met het nemen van verdere beheersmaatregelen. In de risicokaart wordt duidelijk dat er zich relatief veel risico’s in de groene en oranje zone bevinden, onder/midden in de risicokaart. Bij beheersing van deze risico’s die veel voorkomen kan op de langere termijn serieuze bedreigingen ten aanzien van de continuïteit van de bedrijfsvoering worden voorkomen. Een risico dat een risicoscore heeft die in het rode gebied zit, vereist directe aandacht om te voorkomen dat de continuïteit van de bedrijfsvoering wordt bedreigd.
Risico's
Op basis van het risicoprofiel van de gemeente Vlissingen kan worden bepaald hoeveel geld benodigd is om alle risico’s te kunnen financieren. Dit wordt de benodigde weerstandscapaciteit genoemd. De financiële omvang van de risico's wordt berekend op basis van een risicosimulatie (Monte Carlo methode). Uitgangspunt hierbij is een statistische benadering die er van uit gaat dat nooit alle risico’s zich én tegelijk, én in hun maximale omvang voordoen. In totaal zijn er 67 risico’s geïdentificeerd en gekwantificeerd. Op basis van de risicosimulatie (met een zekerheidspercentage van 95%) is het financieel risico € 16,2 miljoen.
Top 10 risico's
In de hiernavolgende tabel wordt de top 10 risico’s van de gemeente Vlissingen gerangschikt naar financiële impact weergegeven. Het percentage geeft de weging van het betreffende risico aan t.o.v. het totaal aan risico’s. Hieruit is af te leiden dat de top 10 risico’s een weging heeft van ongeveer 90% in het totaal van de gedefinieerde risico’s.
Begroting 2027 |
Jaarrekening 2025 |
Begroting 2026 |
Belangrijkste financiele risico's |
Invloed |
|---|---|---|---|---|
1 |
1 |
1 |
Stijging van de verliesvoorziening grondexploitaties door stijging van de inflatie. |
40% |
2 |
3 |
3 |
Stijging van de verliesvoorziening grondexploitaties door stijging van de rente. |
18% |
3 |
9 |
9 |
Aantrekken van leningen tegen een hoger rentepercentage dan vooraf gepland. |
7% |
4 |
6 |
7 |
De algemene uitkering valt lager uit. |
6% |
5 |
5 |
6 |
De gemeente kan getroffen worden door een hack of cryptolocker, mogelijk met afpersing. |
5% |
6 |
7 |
- |
Werk en inkomen: Rijksbijdrage uitkeringen is ontoereikend. |
5% |
7 |
- |
5 |
Jeugd: Volume jeugdhulp en bijbehorende kosten nemen niet af. |
4% |
8 |
9 |
10 |
Werk en inkomen: Transitie scenario wet sociale werkvoorziening (WSW) |
3% |
9 |
- |
- |
Werk en inkomen: Meerkosten uitkeringen door tegenvallende resultaten project statushouders. |
2% |
10 |
- |
- |
GR Publiek Vervoer |
1% |
Toelichting top 10 risico's
1. Stijging van de verliesvoorziening grondexploitaties door stijging van de inflatie
Als we verwachten dat een project verlies oplevert, maken we een verliesvoorziening. Dit doen we op basis van de verwachte eindresultaten. Elke keer dat we de cijfers opnieuw bekijken, passen we de voorziening aan. De uitkomst hangt af van verschillende factoren, zoals inflatie. Als de inflatie hoger is dan eerder gedacht, worden de kosten ook hoger. Daardoor moet de verliesvoorziening omhoog. De financiële impact, met een uitgangspunt van 2% stijging van de kosten en -2% opbrengsten, betreft € 6,8 miljoen (bron 2e herziening 2026). De kans dat het zich voordoet is bepaald op 90%.
2. Stijging van de verliesvoorziening grondexploitaties door stijging van de rente
Als een grondexploitatie verlies oplevert, maken we een verliesvoorziening. Dit doen we op basis van de verwachte eindresultaten. Bij elke herziening passen we de voorziening aan als de verwachtingen veranderen. Een belangrijke factor is de rente. Voor het financieren van de boekwaarde van grondexploitaties moeten we geld lenen. De rente op deze leningen berekenen we door in de grondexploitatie. Als de rente stijgt, heeft dat een negatief effect op de verliesvoorziening. Vooral het project Scheldekwartier is hier gevoelig voor, omdat de boekwaarde hoog is en de looptijd nog lang. Als de rente voor nieuwe leningen met 1% stijgt, is de financiële impact € 3,0 miljoen. De kans dat het zich voordoet is bepaald op 90%.
3. Aantrekken van leningen tegen een hoger rentepercentage dan vooraf gepland
Elk jaar maken we een schatting van de verwachte rente. Op basis daarvan nemen we de rentelasten op in de begroting. Er is een risico dat we in de toekomst nieuwe leningen moeten afsluiten tegen een hogere rente dan we nu verwachten. Als de rente 1% hoger uitvalt dan geraamd (uitgangspunt), kost dat ongeveer € 1.050.000 extra per jaar in de periode 2027 tot en met 2030. De kans dat het zich voordoet is bepaald op 50%. Dit risico beoordelen we als een risico met een structureel effect.
4. De algemene uitkering valt lager uit
Gemeenten krijgen geld van het Rijk via het gemeentefonds. Het is altijd onzeker hoeveel geld we precies krijgen. Dit komt bijvoorbeeld door veranderingen in de regels (circulaires) of in de manier waarop het Rijk het geld verdeelt. We hebben berekend wat het betekent als we 1% minder krijgen. De algemene uitkering is € 205,2 miljoen, maar daar gaan nog centrumtaken en extra bijdrage artikel 12 vanaf (€ 63,7 miljoen). De uitkering waar dit risico op geldt is dus € 141,5 miljoen. Een daling van 1% betekent een financiële impact van € 1,42 miljoen. De kans dat het zich voordoet is bepaald op 30%. Dit risico beoordelen we als een risico met structureel effect.
5. De gemeente kan getroffen worden door een hack of cryptolocker, mogelijk met afpersing
Er is een risico dat de gemeente wordt getroffen door een hack of cryptolocker. Dit kan gebeuren via phishing (bijvoorbeeld een foute e-mail, website of bestand). Criminelen kunnen dan gegevens stelen of versleutelen. Vaak eisen ze losgeld om de gegevens terug te geven of om te voorkomen dat ze openbaar worden gemaakt. Het aantal hacks neemt toe, ook bij gemeenten. Niet alleen gemeenten worden getroffen, maar ook leveranciers van software die wij gebruiken. Als dit gebeurt, heeft dat grote gevolgen voor onze dienstverlening. De kosten voor herstel zijn hoog. Denk aan het inhuren van experts, verlies van gegevens, losgeld en minder inkomsten. De financiële impact (€ 4,0 miljoen) hebben we ingeschat op basis van ervaringen bij andere gemeenten, zoals Hof van Twente en Haarlemmermeer, en hangt af van het soort aanval en onze beveiliging. De kans dat het zich voordoet is bepaald op 30%. Als beheersmaatregelen zorgen we voor bewustwording (awareness), brengen we onze kwetsbaarheden in kaart, maken we sinds 2025 gebruik van een Information Security Management System (ISMS) en hebben we een plan van aanpak voor hoe we omgaan met een hack of cryptolocker.
6. Werk en inkomen: Rijksbijdrage uitkeringen is ontoereikend
We ontvangen via de BUIG (Bundeling Uitkeringen Inkomensvoorziening Gemeenten) een bijdrage van het Rijk voor de betaling van bijstandsuitkeringen. De hoogte van deze bijdrage wordt bepaald door de omvang van het landelijke macrobudget, het aandeel van de gemeente Vlissingen in dit budget volgens het landelijke verdeelmodel en het werkelijke aantal inwoners dat een bijstandsuitkering ontvangt. Het BUIG-systeem stimuleert gemeenten om inwoners zo veel mogelijk naar werk te begeleiden. Wanneer het aantal uitkeringsgerechtigden in Vlissingen hoger is dan waar het verdeelmodel rekening mee houdt, kan een tekort op de BUIG ontstaan of verder toenemen. Ook kan een tekort ontstaan wanneer het landelijke macrobudget onvoldoende aansluit bij de werkelijke uitkeringslasten. Om dit risico te beperken, investeert de gemeente ook in 2027 extra in re-integratieactiviteiten. Hiermee ondersteunen wij inwoners bij hun terugkeer naar werk en beperken wij het risico op een tekort binnen de BUIG. Jaarlijks beoordelen wij of in de periode 2028 tot en met 2030 aanvullende investeringen nodig zijn. Er bestaat een aanzienlijke kans dat de rijksbijdrage BUIG onvoldoende is om de uitkeringslasten volledig te dekken. Dit kan het gevolg zijn van een te laag landelijk macrobudget of van een aandeel voor Vlissingen dat op basis van het verdeelmodel onvoldoende aansluit bij het werkelijke aantal inwoners met een bijstandsuitkering. De financiële impact is bepaald op € 750.000. De kans dat het zich voordoet is bepaald op 50%.. Dit risico beoordelen we als een risico met een structureel effect.
7. Jeugd: Volume jeugdhulp en bijbehorende kosten nemen niet af
Er blijft een aanzienlijk risico bestaan dat de uitgaven voor jeugdhulp hoger uitvallen dan begroot. Dit komt door een stijgend aantal hulpvragen, hogere tarieven en een toename van complexe problematiek. Daarnaast is de Jeugdwet een open-einderegeling, waardoor wij verplicht zijn de noodzakelijke jeugdhulp te bieden, ongeacht de uiteindelijke kosten. Voor 2026 en 2027 krijgen wij bovendien te maken met hogere tarieven als gevolg van de aanbesteding Jeugdhulp 2026-2027. Bij het opstellen van de begroting 2027 zijn wij afgeweken van de begrotingsraming van Inkoop Jeugdhulp Zeeland (IJZ), omdat deze is gebaseerd op historische gegevens. Op basis van de maatregelen die wij hebben genomen en de aanvullende maatregelen die wij verder implementeren, verwachten wij dat de kostenontwikkeling gunstiger uitvalt. Tegelijkertijd blijven de uitgaven voor jeugdhulp gevoelig voor ontwikkelingen in zorggebruik en tarieven. Hierdoor bestaat het risico dat de kosten toch hoger uitvallen dan begroot. We hebben ervoor gekozen om de door de IJZ voorgestelde verhoging van de begroting van € 3,0 miljoen niet over te nemen. Dit is direct ook de financiële impact. De kans dat het zich voordoet is bepaald op 30%.
8. Werk en inkomen: Transitie scenario wet sociale werkvoorziening (WSW)
Sinds de wijziging van de Wet sociale werkvoorziening (Wsw) in 2015 stromen geen nieuwe medewerkers meer in bij de sociale werkvoorziening. Hierdoor neemt het aantal medewerkers geleidelijk af. Op termijn blijven alleen voorzieningen voor beschut werk over. Het Rijk heeft eind 2023 een visie vastgesteld voor de toekomst van sociaal ontwikkelbedrijven. Deze visie richt zich op een sociale infrastructuur met mogelijkheden voor inwoners die toewerken naar regulier werk, tijdelijk ondersteuning nodig hebben of duurzaam zijn aangewezen op een beschutte werkomgeving. In 2025 hebben Orionis Walcheren en de Walcherse gemeenten deze landelijke visie uitgewerkt in een transitieplan voor de periode 2025 tot en met 2035. Voor de uitvoering van dit plan stelt het Rijk financiële middelen beschikbaar. Daarnaast zetten wij het subsidieresultaat van de sociale werkvoorziening in om een deel van de transitiekosten te dekken. Omdat het transitieplan tien jaar omvat, zijn verschillende aannames nodig over toekomstige ontwikkelingen. Hierdoor blijven onzekerheden bestaan. Deze hebben onder andere betrekking op landelijke politieke keuzes, toekomstige rijksbijdragen, economische ontwikkelingen, huisvesting, personeel en de omvang van de benodigde transitiekosten. Een belangrijk risico is dat de beschikbare middelen uiteindelijk onvoldoende blijken om de transitie volledig uit te voeren. Wij volgen de ontwikkelingen daarom nauwlettend en beoordelen periodiek of aanvullende maatregelen of financiële middelen nodig zijn. De financiële impact is bepaald op € 2,1 miljoen. De kans dat het zich voordoet is bepaald op 30%.
9. Werk en inkomen: Meerkosten uitkeringen door tegenvallende resultaten project statushouders
Statushouders hebben vaak meer tijd nodig om een duurzame plek op de arbeidsmarkt te vinden. Daarom zetten wij met het project Statushouders extra in op socialisatie en re-integratie van statushouders die onder de Wet inburgering 2013 vallen. Het doel is hun kansen op werk te vergroten en hun afhankelijkheid van een bijstandsuitkering te verminderen. Onze ambitie is om in de periode 2027–2030 de uitgaven aan bijstandsuitkeringen voor deze groep structureel te verlagen met in totaal € 2.825.000 Walchers (€ 185.000 in 2027, € 515.000 in 2028, € 990.000 in 2029 en € 1.135.000 in 2030). Dit is ook de financiële impact. De kans dat het zich voordoet is bepaald op 30%. Voor de uitvoering van het project is vanuit Wind in de Zeilen een budget van € 800.000 beschikbaar gesteld. Hiervan is € 336.000 bestemd voor de begeleiding van Vlissingse statushouders. Hierdoor ontstaat financiële ruimte om de doelgroep uit te breiden. Om de effectiviteit van het project te vergroten, hebben wij de gemeenten Middelburg en Veere gevraagd deel te nemen met statushouders die onder de Wet inburgering 2013 vallen en een bijstandsuitkering ontvangen. Wanneer deze aanpak leidt tot extra uitstroom naar werk, kan een positief financieel resultaat worden behaald doordat minder bijstandsuitkeringen hoeven te worden verstrekt. Tegelijkertijd bestaat het risico dat de uitstroom naar werk achterblijft bij de verwachtingen. In dat geval vallen de besparingen op de uitkeringslasten lager uit dan geraamd en wordt het beoogde financiële effect slechts gedeeltelijk gerealiseerd. Hierdoor bestaat het risico dat de uitgaven aan bijstandsuitkeringen minder sterk afnemen dan voorzien.
10. Gemeenschappelijke regeling Publiek Vervoer
De gemeenschappelijke regeling (GR) Publiek Vervoer bevindt zich nog in de opstartfase. In de praktijk blijkt dat verschillende processen en systemen nog verder moeten worden ingericht en verbeterd. Daarnaast functioneert het onderdeel Flex nog niet optimaal. Omdat de organisatie nog in ontwikkeling is, bestaat onzekerheid over de toekomstige kosten en opbrengsten. Hierdoor is het mogelijk dat aanvullende begrotingswijzigingen nodig zijn of dat de werkelijke kosten hoger uitvallen dan nu wordt verwacht. Wij schatten daarom in dat er, zolang de opstartfase voortduurt, sprake is van een financieel risico ten aanzien van de begroting van de GR Publiek Vervoer. De financiële impact is bepaald op € 500.000. De kans dat het zich voordoet is bepaald op 50%.
Weerstandcapaciteit
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - WeerstandcapaciteitWat is weerstandscapaciteit?
Weerstandscapaciteit wordt gedefinieerd in financiële zin. Dat betekent als (weerstands)bedrag. De minimale weerstandscapaciteit is het bedrag dat we eventueel nodig hebben ter afdekking van financiële verliezen die kunnen optreden, als risico´s zich feitelijk gaan manifesteren. Het gaat daarbij om verliezen die niet al op een andere manier (bijv. via verzekering of afzonderlijk getroffen financiële voorziening c.q. reservering) financieel zijn ondervangen.
De weerstandscapaciteit bestaat uit:
- Vrij besteedbare reserves.
- Budget onvoorziene uitgaven.
- Onbenutte belastingcapaciteit.
- Stille reserves.
Het voorgaande kan als volgt schematisch worden weergegeven:
.png)
Vrij besteedbare reserve
Als vrij besteedbare reserve beschouwen wij de algemene reserve en de reserve grondexploitatie. Bestemmingsreserves zien wij niet als vrij besteedbaar. Bestemmingsreserves worden ingezet voor het realiseren van onze doelstellingen. Periodiek wordt onderzocht of de omvang van de bestemmingsreserves nog juist zijn. Eventueel overbodige bestemmingsreserves vallen vrij ten gunste van de algemene reserve en worden op die manier vrij besteedbaar.
Onbenutte belastingcapaciteit
Hieronder wordt verstaan de mogelijkheid die de gemeente heeft om belastingen te verhogen. Bij tarieven waar kostendekking een rol speelt is van onbenutte belastingcapaciteit sprake voor zover nog geen volledige kostendekking is gerealiseerd. Aan de hoogte van de belastingen en de overige tarieven is geen bovengrens gesteld. Aangezien er geen expliciet beleid is en de gemeente Vlissingen in vergelijking met andere Zeeuwse gemeenten gemiddeld hogere belastingen heeft, is in de berekening van de weerstandscapaciteit geen rekening gehouden met de mogelijkheid van onbenutte belastingcapaciteit.
Onvoorziene uitgaven
Voor onvoorziene uitgaven is in de begroting jaarlijks een bedrag opgenomen. Voor de jaren 2027-2030 gaat het om € 155.000.
Stille reserves
Van stille reserves is sprake wanneer de marktwaarde van bepaalde bezittingen van de gemeente hoger is dan op de balans opgenomen boekwaarde. De aanwezigheid van dergelijke stille reserves is het gevolg van het voorschrift dat de boekwaarde van de activa gebaseerd moet zijn op historische kostprijs. Een stille reserve kan tot de weerstandscapaciteit worden gerekend indien: de bezitting die vrij verhandelbaar zijn en de opbrengst bij verkoop uitgaat boven het bedrag dat nodig is om wegvallende inkomsten op te vangen. Voor de bezittingen die vrij verhandelbaar gaan we uit van een PM bedrag omdat hierover geen inschattingen zijn te maken. De werkelijke waarde van de gemeentelijke aandelen in de Bank Nederlandse Gemeenten en de Zeeuwse Energie Houdstermaatschappij is wellicht hoger dan de nominale waarde (verkrijgingsprijs). Aangezien de aandelen niet vrij verhandelbaar zijn kan deze meerwaarde (stille reserve) niet worden opgenomen in de berekening van de weerstandscapaciteit.
Omvang weerstandscapaciteit
De vrij besteedbare reserves zijn gebaseerd op de omvang van de algemene reserve. In principe wordt ook de omvang van de reserve grondexploitatie opgenomen echter ultimo het verslagjaar 2025 is deze reeds nihil.
Weerstandsvermogen
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - WeerstandsvermogenWeerstandsvermogen: koppeling weerstandscapaciteit en financiële risico's
In het voorgaande is zowel de benodigde als de beschikbare weerstandscapaciteit bepaald. De benodigde weerstandscapaciteit op basis van de bestaande risico's kan worden afgezet tegen de beschikbare weerstandscapaciteit. De uitkomst van die berekening vormt de ratio weerstandsvermogen.
Ratio weerstandsvermogen = Beschikbare weerstandscapaciteit / Benodigde weerstandscapaciteit
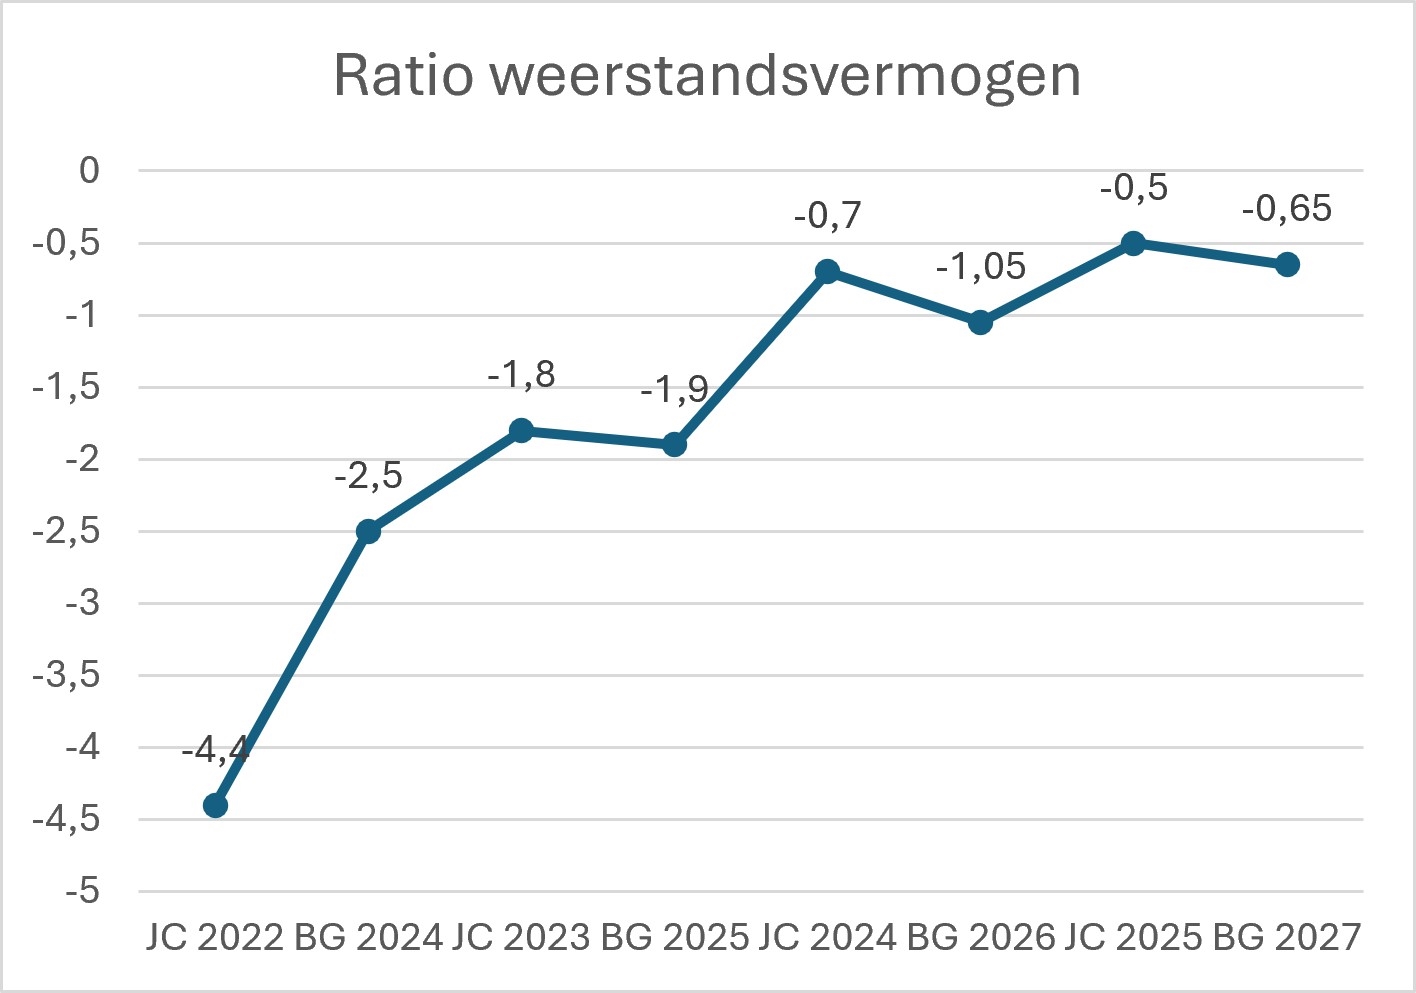
Voor de gemeente Vlissingen betekent dit een negatieve ratio van - 0,65 (-/- € 10,6 miljoen/ € 16,2 miljoen).
Beschikbare weerstandscapaciteit
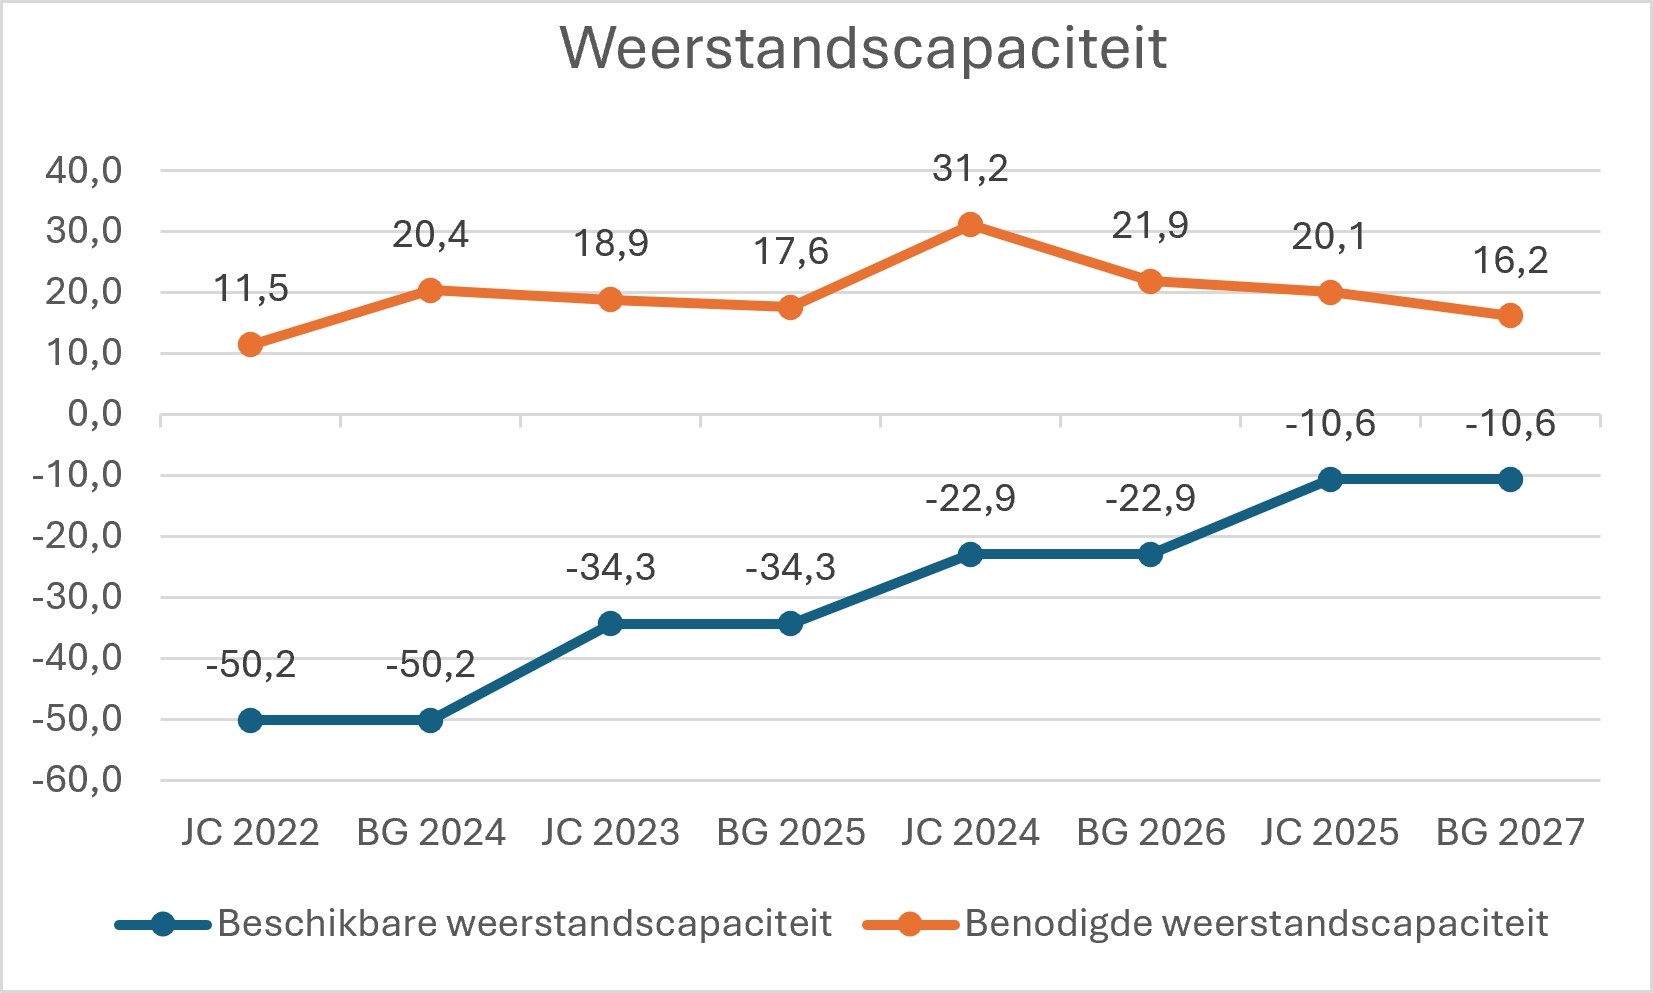
De berekende beschikbare weerstandscapaciteit bij de begroting 2026 bedraagt -€ 10,6 miljoen en is gelijk aan de actualisatie bij de jaarrekening 2025.
Benodigde weerstandscapaciteit
De inventarisatie van risico’s, welke in deze paragraaf is opgenomen, geeft een indicatie van de financiële omvang van de belangrijkste (specifieke) risico’s, inclusief een schatting van de kans dat het geïdentificeerde risico zich voordoet. We kunnen hiermee vervolgens de benodigde weerstandscapaciteit bepalen. Daarbij geven we een doorlopend inzicht in de grootste risico’s (top 10). Wij hebben op basis van de risico-inventarisatie berekend wat de benodigde weerstandscapaciteit is. Het berekende bedrag voor specifieke risico’s bedraagt € 16,2 miljoen (laatste risico-inventarisatie jaarrekening 2025 (€ 20,1 miljoen). Ten opzichte van de risico-inventarisatie bij de jaarrekening 2025 is hiermee sprake van een afname van de gekwantificeerde risico’s met € 3,9 miljoen.
Een groot deel van de benodigde weerstandscapaciteit wordt veroorzaakt door risico's in het sociaal domein. Deze risico's vangen we op door het inzetten van de reserve sociaal domein.
Ontwikkeling risicoprofiel
De ontwikkeling van het risicoprofiel toont het volgende beeld:
Beoordeling Weerstandsvermogen
Om de ratio voor het weerstandsvermogen te kunnen beoordelen maken wij gebruik van de onderstaande waarderingstabel die in samenspraak tussen het NAR (Nederlands Adviesbureau Risicomanagement) en de Universiteit Twente is opgesteld.
Waardering |
Ratio |
Betekenis |
|
A |
> 2 |
Uitstekend |
waardering ratio's |
B |
1,4 - 2 |
Ruim voldoende |
|
C |
1 - 1,4 |
Voldoende |
|
D |
0,8 - 1 |
Matig |
|
E |
0,6 - 0,8 |
Onvoldoende |
|
F |
< 0,6 |
Ruim onvoldoende |
De gemeente Vlissingen heeft op dit moment een negatieve ratio voor het weerstandsvermogen. Volgens de waarderingstabel betekent dit dat de gemeente een score F krijgt. Dat is een zwaar onvoldoende. Volgens de methode die we gebruiken om risico’s te berekenen, en zoals beschreven in de nota Weerstandsvermogen en Risicomanagement, zou de ratio eigenlijk tussen 0,8 en 1,4 moeten liggen. De beschikbare weerstandscapaciteit is -€ 10,6 miljoen. Dat is niet genoeg om de berekende risico’s van € 16,2 miljoen op te vangen. Of we in de toekomst deze risico’s kunnen opvangen, hangt vooral af van hoe de algemene reserve zich ontwikkelt.
Kengetallen
Terug naar navigatie - Paragraaf weerstandsvermogen en risicobeheersing - KengetallenOnderstaand is de beoordeling van de diverse kengetallen in relatie tot de begrote financiële positie. Deze kengetallen zijn voorgeschreven door de BBV.
Kengetallen |
Jaarrekening
2025 |
Begroting
31-12-2026 |
Begroting
31-12-2027 |
Begroting
31-12-2028 |
Begroting
31-12-2029 |
Begroting
31-12-2030 |
|---|---|---|---|---|---|---|
1a. Netto schuldquote |
22% |
41% |
33% |
38% |
38% |
44% |
1b. Netto schuldquote gecorrigeerd voor verstrekte leningen |
22% |
39% |
31% |
36% |
36% |
42% |
2. Solvabiliteitsratio |
28% |
32% |
34% |
34% |
37% |
36% |
3. Kengetal grondexploitatie |
9% |
3% |
5% |
3% |
3% |
3% |
4. Structurele exploitatieruimte |
2% |
0% |
2% |
1% |
2% |
1% |
5. Belastingcapaciteit |
101% |
101% |
101% |
101% |
101% |
101% |
1a. Netto schuldquote
De netto schuldquote laat zien hoeveel schulden de gemeente heeft in verhouding tot haar eigen geld. Dit kengetal geeft een beeld van hoeveel druk de rente en aflossingen leggen op de begroting.
1b. Netto schuldquote gecorrigeerd voor alle verstrekte leningen
Soms leent de gemeente geld uit aan anderen. Om te laten zien hoeveel van de schuld hierdoor komt, tonen we de netto schuldquote met en zonder deze uitgeleende bedragen. Zo is duidelijk welk deel van de schuld door het doorlenen komt.
2. Solvabiliteitsratio
De solvabiliteitsratio geeft de mate aan, waarin de gemeente in staat is om aan haar financiële verplichtingen te voldoen. Het eigen vermogen van de gemeente bestaat uit de reserves (zowel de algemene reserve als de bestemmingsreserves) en het resultaat uit het overzicht van baten en lasten
3. Grondexploitatie
Grondexploitatie geeft aan hoe de waarde van de grond zich verhoudt tot de verwachte opbrengsten. De waarde van de grond moet worden terugverdiend bij verkoop. De accountant controleert elk jaar of de waarde van de grond op de balans nog klopt met de marktwaarde.
4. Structurele exploitatieruimte
Dit kengetal laat zien hoeveel ruimte de gemeente heeft om haar vaste kosten te betalen. Het geeft aan of er genoeg vaste inkomsten zijn, of dat er een stijging van inkomsten of daling van kosten nodig is. We kijken hierbij naar het verschil tussen vaste inkomsten en uitgaven, inclusief het gebruik van reserves. Dit wordt uitgedrukt als percentage van de totale inkomsten.
5. Belastingcapaciteit
De belastingcapaciteit laat zien hoe hoog de woonlasten in de gemeente zijn vergeleken met het landelijk gemiddelde. Het gaat om de OZB, rioolheffing en afvalstoffenheffing voor een gemiddelde woning. Deze cijfers worden elk jaar gepubliceerd door het Coelo en staan ook in de meicirculaire. Zo weten gemeenten op tijd welke cijfers ze moeten gebruiken. De definitie van het kengetal belastingcapaciteit is:
Woonlasten meerpersoonshuishouden in jaar t (het begrotingsjaar) ten opzichte van het landelijk gemiddelde in jaar t-1 (het jaar voorafgaand aan het begrotingsjaar) uitgedrukt in een percentage.